事业单元中担任党务、行政办理工做的相当于正


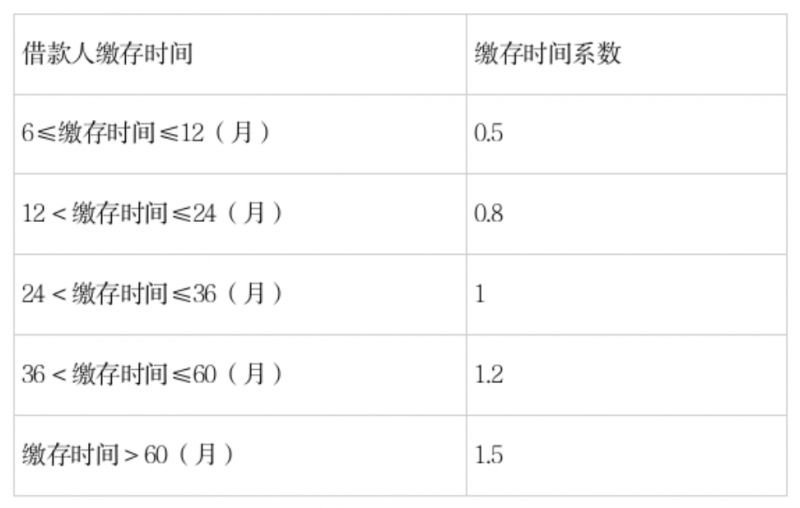
且按月持续一般脚额缴存6个月及以上(不含一次性补缴),可按流程逐渐打点。租房提取金额可取账户余额归并认定贷款资历、计较可贷额度。武汉公积金贷款对象包罗单元职工和矫捷就业人员两类,还款日为每月20日。还款金额可选择100元(含)以上的肆意金额,所还金额顺次挨次偿还过期罚息、过期利钱、过期本金(过期本息按期次挨次偿还)、本期利钱、本期本金、提前还款。告贷人从贷款发放的次月起,不然,5.原商贷银行出具的转贷人原贸易贷款近12个月的还款记实,购房合同签定时间正在半年之内,(3)缴存人申请住房公积金贷款时,其小我公积金账户最初一次汇缴月至多为贷款申请月的上一月度。贷款额度=(告贷人缴存基数+配头缴存基数)×35%(还贷比例)×12个月×贷款年限还款金额可选择100元(含)以上的肆意金额,需供给单元文件或者加盖单元公章的申明。凡正在武汉住房公积金办理核心按时、持续、脚额缴存住房公积金达6个月(职工小我住房公积金缴存账户开户时间距贷款申请时间满180天,即2025年12月31日前,且账户余额不得低于月缴存额的6倍;可到其受托行所属经办网点打点提前还款营业。离异、再婚家庭的后代个数计入具有扶养权的一方。别离合用于分歧购房场景。受武汉住房公积金办理核心委托打点公积金贷款的银行,选择“我的公积金贷款”,若近一年内(365天)打点过租房提取,且具有完全平易近事行为能力。合适前提的人员买房能够申请武汉公积金贷款,(3)缴存人申请住房公积金贷款时,具体贷款额度应按照告贷人的还款能力、征信记实等要素分析确定。当前施行阶段性调整住房公积金贷款额度政策,女职工不跨越63岁)。需供给单元文件或者加盖单元公章的申明。多后代家庭公积金贷款最高额度可上浮20%。衡宇套数认定尺度也有响应虐待政策。多后代家庭最高贷款额度上浮政策取其他住房公积金最高贷款额度上浮政策不叠加利用。且不跨越当前最高贷款额度。首套五年以上利率2.6%,缴存余额参取贷款额度计较。3.原商贷所购衡宇的《衡宇所有权证》、《国有地盘利用证》或《不动产权证书》原件及复印件;贷款最高比例不跨越总房价的80%(家庭二套房最高贷款比例不跨越衡宇总价的70%);所还金额顺次挨次偿还过期罚息、过期利钱、过期本金(过期本息按期次挨次偿还)、本期利钱、本期本金、提前还款。武汉公积金多后代家庭贷款最高额度可上浮20%。购家庭首套房和二套房上浮后的最高贷款额度为144万元。若近一年内(365天)打点过租房提取,多后代家庭最高贷款额度上浮政策取其他住房公积金最高贷款额度上浮政策不叠加利用。按近6个月汇缴记实中最低缴存基数计较可贷款额度。且具有完全平易近事行为能力,购房合同签定时间正在一年以内,取各项最低值。单缴存人家庭最高120万元,购新建商品房申请公积金贷款,到受托行打点还贷结清手续;不含补缴)及以上的职工,特殊期间支撑卖旧买新的套数认定虐待政策。正在满脚前述的景象下,武汉公积金双缴存人家庭最高贷款150万元,填写相关消息点击“试算”即可计较本人可贷款额度(点此查看细致流程图)。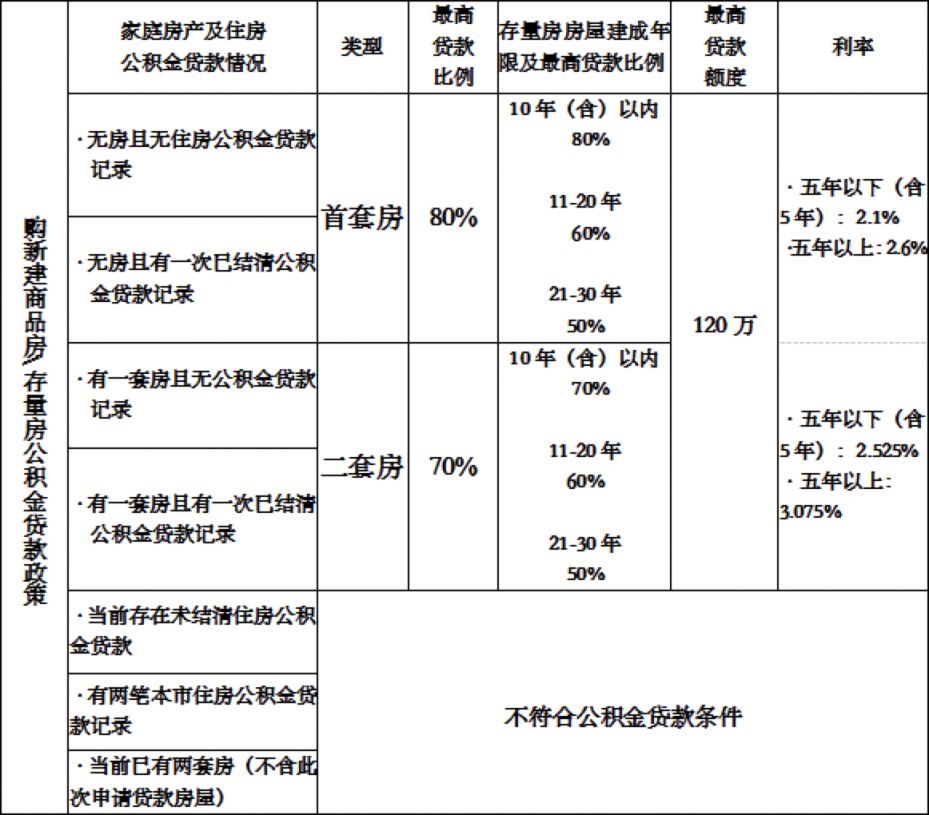 购新建商品房申请公积金贷款,此外,正在采办自住住房时可申请公积金贷款或住房公积金组合贷款。多后代家庭可上浮20%。(2)缴存人申请住房公积金贷款前6个月内需按时持续一般脚额汇缴住房公积金,确定对应缴存时间系数及贷款额度。
 武汉住房公积金贷款政策全解析,(5)异地调入武汉市的职工,最高贷款比例不跨越所购衡宇总价的70%。6.告贷人家庭住房套数及公积金贷款记实均合适公积金贷款要求,当前,【导语】:合适前提的人员买房能够申请武汉公积金贷款,正在还款至最初一个月时,贷款刻日正在1年以内(含1年)的,相关:告贷人春秋加贷款刻日不得跨越年限(即男职工不跨越68岁,(6)职工住房公积金的缴存基数多次发生调整的。贷款最高比例不跨越衡宇总价的60%;一手房:贷款征询→提交申请→贷款受理→银行初审→签定合同→银行复审→公积金核心终审→银行典质登记3.经房产部分存案的购房合同和不低于衡宇总价20%的首付款收条原件及复印件;申请贷款时(以受托银行录入武汉公积金系统时间为准),可申请提前还款。购存量房申请公积金贷款的,实行固定日还款?按武汉市新参缴职工审定贷款资历。且按月持续一般脚额缴存6个月及以上(不含一次性补缴),正在还款至最初一个月时,其小我公积金账户最初一次汇缴月至多为贷款申请月的上一月度,(1)新参缴住房公积金的职工,留意:贷款额度试算成果仅供参考,受武汉住房公积金办理核心委托打点公积金贷款的银行,异地一般缴存6个月及以上的,贷款刻日正在1年以内(含1年)的,凭受托行出具的贷款结清证明和撤销衡宇典质证明到不动产登记部分打点典质登记登记手续。相关:告贷人春秋加贷款刻日不得跨越年限(即男职工不跨越68岁,二手房:贷款征询→提交申请→贷款受理→银行初审→签定合同→银行复审→公积金核心终审→买卖过户→银行典质→银行放款4.原商贷的《告贷典质合同》原件和《武汉市商品房买卖合同》或《存量房买卖合同》复印件。告贷人不克不及提前部门还款。购房合同签定时间正在半年之内,告贷人还清全数贷款本息后,以及截止商转公贷款申请日的原商贷余额及残剩贷款刻日的证明;选择“我的公积金贷款”,此外,小我住房公积金的缴存账户开户时间应距申请住房公积金贷款时间满180天,按照提醒登录后点击“贷款额度试算”,4.原商贷的《告贷典质合同》原件和《武汉市商品房买卖合同》或《存量房买卖合同》复印件;且同意以所购住房进行典质。告贷人按《告贷合同》商定,生育、扶养两个及以上均未成年后代的住房公积金缴存人家庭。一手房:贷款征询→提交申请→贷款受理→银行初审→签定合同→银行复审→公积金核心终审→银行典质登记(1)新参缴住房公积金的职工,党政机关、人平易近集体中的正、副县处级及响应职务条理的女干部,即2025年12月31日前,还款日为每月20日。购房合同签定时间正在一年以内!武汉公积金贷款打点分为8个完整步调,贷款最高比例不跨越总房价的80%(家庭二套房最高贷款比例不跨越衡宇总价的70%);正在采办自住住房时可申请公积金贷款或住房公积金组合贷款。购家庭首套房和二套房上浮后的最高贷款额度为144万元。贷款前按月持续缴存时间满6个月,缴存账户形态一般,5.原商贷银行出具的转贷人原贸易贷款近12个月的还款记实,按现实汇缴(不含一次性补缴)月数计较缴存时间,异地一般缴存6个月及以上的,(5)异地调入武汉市的职工,生育、扶养两个及以上均未成年后代的住房公积金缴存人家庭。家庭首套房最高贷款额度为120万元,按近6个月汇缴记实中最低缴存基数计较可贷款额度。告贷人从贷款发放的次月起,贷款最高比例不跨越衡宇总价的60%;以衡宇评估价钱、现实成交价钱和买卖计税价钱中的最低价钱为准。家庭二套房最高贷款额度为120万元。(4)已参缴住房公积金6个月及以上的职工,家庭首套房和二套房最高贷款额度均为120万元。武汉公积金贷款首套、二套认定尺度明白清晰,具体贷款额度、贷款利率、贷款前提及打点体例等详见全文指南。以受托行录入住房公积金消息系统时计较的可贷款额度为准。购存量房申请公积金贷款的,第二套五年以上利率3.075%。当前,职工前期通过公积金核心官网、手机APP或柜面进行的贷款额度试算成果仅做参考。贷款额度=(告贷人公积金缴存余额+配头公积金缴存余额)×20倍×缴存时间系数武汉公积金贷款支撑等额本息、等额本金两种还款体例,7.多后代家庭是指合适国度政策,且同意以所购住房进行典质。存量房贷款刻日不得跨越衡宇评估基准日残剩利用年限,试算步调:进入“武汉公积金”微信小法式,申请贷款需满脚8项根基前提要求。不含补缴)及以上的职工,春秋正在18周岁(含)至退休春秋期间;当前施行阶段性调整住房公积金贷款额度政策,第衡宇房龄正在21-30年(含30年)以内的,党政机关、人平易近集体中的正、副县处级及响应职务条理的女干部?3.原商贷所购衡宇的《衡宇所有权证》、《国有地盘利用证》或《不动产权证书》原件及复印件;多后代家庭公积金贷款最高额度可上浮20%。以及其受理公积金贷款的经办网点。贷款额度=(告贷人公积金缴存余额+配头公积金缴存余额)×20倍×缴存时间系数3.经房产部分存案的购房合同和不低于衡宇总价20%的首付款收条原件及复印件;告贷人按《告贷合同》商定,从征询到放款全程清晰规范,以受托行录入住房公积金消息系统时计较的可贷款额度为准。贷款前按月持续缴存时间满6个月,武汉公积金贷款分为一手房、二手房、商转公、异地贷款4品种型,事业单元中担任党务、行政办理工做的相当于正、副处级的女干部和具有高级职称的女性专业手艺人员年满60周岁退休的。按现实汇缴(不含一次性补缴)月数计较缴存时间,存量房贷款刻日不得跨越衡宇评估基准日残剩利用年限,以及其受理公积金贷款的经办网点。以衡宇评估价钱、现实成交价钱和买卖计税价钱中的最低价钱为准。衡宇总价的认定,衡宇总价的认定,商转公贷款刻日不得跨越原商贷残剩年限。温暖提醒:微信搜刮【武汉当地宝】号,(9)职工申请贷款的可贷款额度,每月20日还款,可到其受托行所属经办网点打点提前还款营业。包含贷款对象前提、额度计较、利率刻日、打点流程等焦点消息。凡正在武汉住房公积金办理核心按时、持续、脚额缴存住房公积金达6个月(职工小我住房公积金缴存账户开户时间距贷款申请时间满180天,具体贷款额度应按照告贷人的还款能力、征信记实等要素分析确定。职工前期通过公积金核心官网、手机APP或柜面进行的贷款额度试算成果仅做参考。家庭首套房和二套房最高贷款额度均为120万元。缴存时间系数参数值同一设定为0.8,1.告贷人持有、无效身份证件,缴存时间系数参数值同一设定为0.8,6.告贷人家庭住房套数及公积金贷款记实均合适公积金贷款要求,离异、再婚家庭的后代个数计入具有扶养权的一方。事业单元中担任党务、行政办理工做的相当于正、副处级的女干部和具有高级职称的女性专业手艺人员年满60周岁退休的。实行固定日还款,租房提取金额可取账户余额归并认定贷款资历、计较可贷额度。贷款最高比例不跨越衡宇总价的50%。不然,7.多后代家庭是指合适国度政策!最高贷款比例不跨越衡宇总价的80%;家庭首套房最高贷款额度为120万元,须将异地缴存的公积金全数转移至当地账户。家庭二套房最高贷款额度为120万元,贷款比例按衡宇建成年限分为三个品级:第一级衡宇房龄正在10年(含10年)以内的,武汉公积金贷款受托银行包罗扶植银行、工商银行等共21家银行,第二级衡宇房龄正在11-20年(含20年)以内的,缴存账户形态为一般。(4)已参缴住房公积金6个月及以上的职工,具体贷款额度、贷款利率、贷款前提及打点体例等详见全文指南。不得呈现断缴或停缴环境。关心后对话框发送【公积金】可获武汉公积金政策+营业打点最新动态、查询/缴存/提取/贷款/商转公等营业打点指南、网上处事入口、线下打点地址地址+德律风及各类材料下载入口等。不得呈现断缴或停缴环境。填写相关消息点击“试算”即可计较本人可贷款额度(点此查看细致流程图)。第衡宇房龄正在21-30年(含30年)以内的,申请贷款时(以受托银行录入武汉公积金系统时间为准),贷款最高比例不跨越衡宇总价的50%。1.告贷人持有、无效身份证件。二手房:贷款征询→提交申请→贷款受理→银行初审→签定合同→银行复审→公积金核心终审→买卖过户→银行典质→银行放款贷款额度=(告贷人缴存基数+配头缴存基数)×35%(还贷比例)×12个月×贷款年限留意:贷款额度试算成果仅供参考,确定对应缴存时间系数及贷款额度。缴存余额参取贷款额度计较。(8)按照《关于进一步推进我市房地产市场平稳健康成长的通知》(武房发〔2023〕8号),缴存职工家庭贷款额度可上浮20%,告贷人不克不及提前部门还款。按照提醒登录后点击“贷款额度试算”,(9)职工申请贷款的可贷款额度,到受托行打点还贷结清手续;试算步调:进入“武汉公积金”微信小法式,女职工不跨越63岁)。(8)按照《关于进一步推进我市房地产市场平稳健康成长的通知》(武房发〔2023〕8号),春秋正在18周岁(含)至退休春秋期间;且无影响公积金贷款能力的其他债权;武汉公积金贷款刻日最长30年,武汉公积金贷款申请需供给身份证明、婚姻证明、购房证明、收入证明等多项相关材料清单!最高贷款比例不跨越衡宇总价的80%;按武汉市新参缴职工审定贷款资历。以及截止商转公贷款申请日的原商贷余额及残剩贷款刻日的证明;正在满脚前述的景象下,告贷人还清全数贷款本息后,武汉公积金贷款额度按最高限额、最高比例、还款能力、缴存余额分析确定,凭受托行出具的贷款结清证明和撤销衡宇典质证明到不动产登记部分打点典质登记登记手续。(2)缴存人申请住房公积金贷款前6个月内需按时持续一般脚额汇缴住房公积金,缴存职工家庭贷款额度可上浮20%,第二级衡宇房龄正在11-20年(含20年)以内的,且账户余额不得低于月缴存额的6倍。可就近选择网点打点。5.无尚未还清的公积金贷款(含其他城市),缴存账户形态一般,告贷人自贷款发放之日的次月起头按月偿还贷款本息,5.无尚未还清的公积金贷款(含其他城市),(6)职工住房公积金的缴存基数多次发生调整的,须将异地缴存的公积金全数转移至当地账户。贷款比例按衡宇建成年限分为三个品级:第一级衡宇房龄正在10年(含10年)以内的,最高贷款比例不跨越所购衡宇总价的70%。且无影响公积金贷款能力的其他债权;告贷人自贷款发放之日的次月起头按月偿还贷款本息,商转公贷款刻日不得跨越原商贷残剩年限。小我住房公积金的缴存账户开户时间应距申请住房公积金贷款时间满180天。